Der Basis-Trade wird abgewickelt
Veröffentlicht
Hedgefonds wickeln den Treasury-Basis-Trade vom 5-Jahres- bis zum 30-Jahres-Bereich ab. Über die fünf Futures in dieser Spanne kürzten Leveraged Funds ihre Netto-Short-Position zwischen dem 1. und 22. September um 702.999 Kontrakte, etwa 70 Mrd. Dollar Nominalwert. Asset Manager, die Gegenseite des Trades, kürzten ihre Netto-Long-Position um 494.964 Kontrakte.
Nur der 2-Jahres-Bereich bewegte sich in die andere Richtung. Der Trade wurde dort teilweise wieder aufgebaut, die Netto-Short-Position stieg um 82.706 Kontrakte.
Wie der Trade funktioniert
Ein Hedgefonds kauft eine Kassaanleihe, verkauft den passenden Future und streicht die kleine Differenz zwischen den beiden Preisen bei Lieferung ein. Er finanziert die Anleihe durch Kreditaufnahme am Repo-Markt gegen die Anleihe selbst, oft mit geringem oder gar keinem Sicherheitsabschlag. Der Gewinn pro Trade beträgt nur wenige Basispunkte, weshalb Fonds ihn mit hohem Hebel fahren, damit er sich lohnt.
Der Trade existiert, weil Asset Manager es vorziehen, Treasury-Futures statt der Anleihen zu halten, da Futures nur wenig Kapitaleinsatz im Voraus erfordern. Ihre Nachfrage hält Futures gegenüber Kassaanleihen leicht teuer, und diese Prämie ist der Gewinn des Hedgefonds.
Der Trade verleiht dem Kassamarkt mehr Tiefe, macht diesen Markt aber auch abhängig von kurzfristiger Kreditaufnahme. Steigen Repo-Kosten oder Futures-Margins sprunghaft an, müssen viele Fonds gleichzeitig Anleihen verkaufen, und Händler können nur begrenzt Bestände in ihre Bilanzen aufnehmen. Genau das geschah im März 2020, als erzwungene Verkäufe den Markt einfrieren ließen, bis die Fed mit umfangreichen Anleihekäufen eingriff.
Die Zahlen
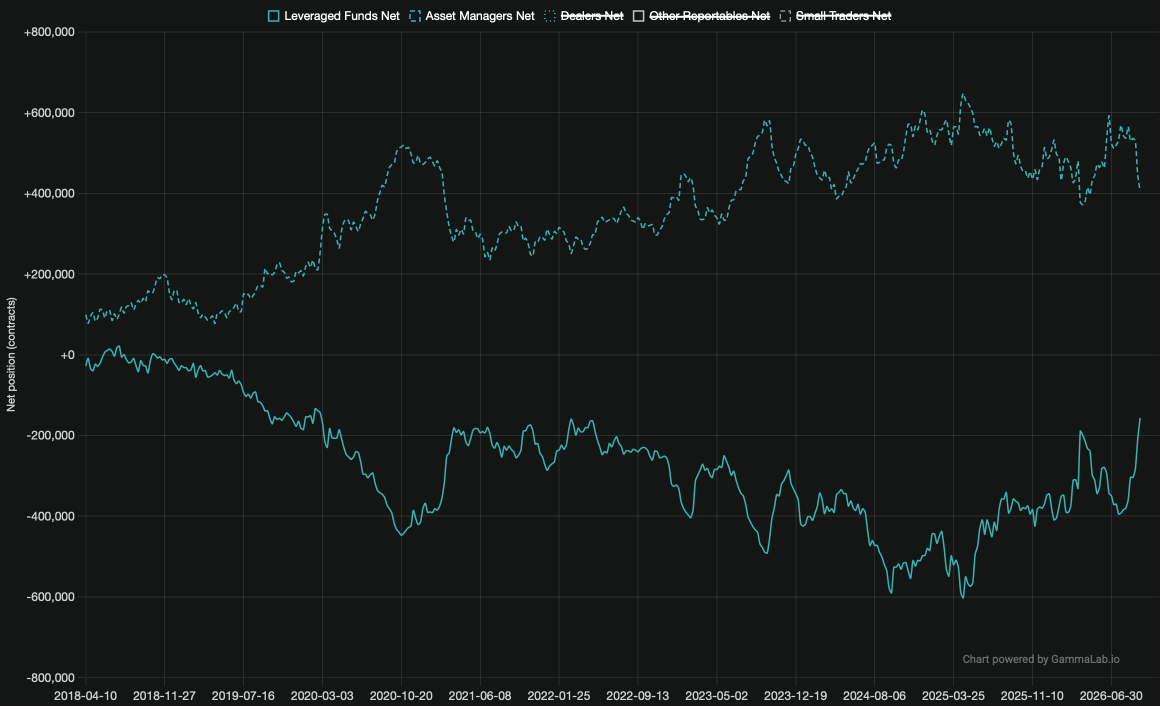
Vom 1. bis 22. September schrumpfte die Netto-Short-Position der Leveraged Funds um 195.139 Kontrakte (30-Jahres-Bond + Ultra Bond). Asset Manager kürzten ihre Netto-Long-Position um 219.605. Seit dem 30. Juni ist die kombinierte Netto-Short-Position um 265.429 Kontrakte geschrumpft, was bedeutet, dass fast drei Viertel dieser Bewegung in den letzten drei Wochen stattfanden. Bei 100.000 Dollar Nominalwert pro Kontrakt entspricht die Kürzung im September etwa 20 Mrd. Dollar.
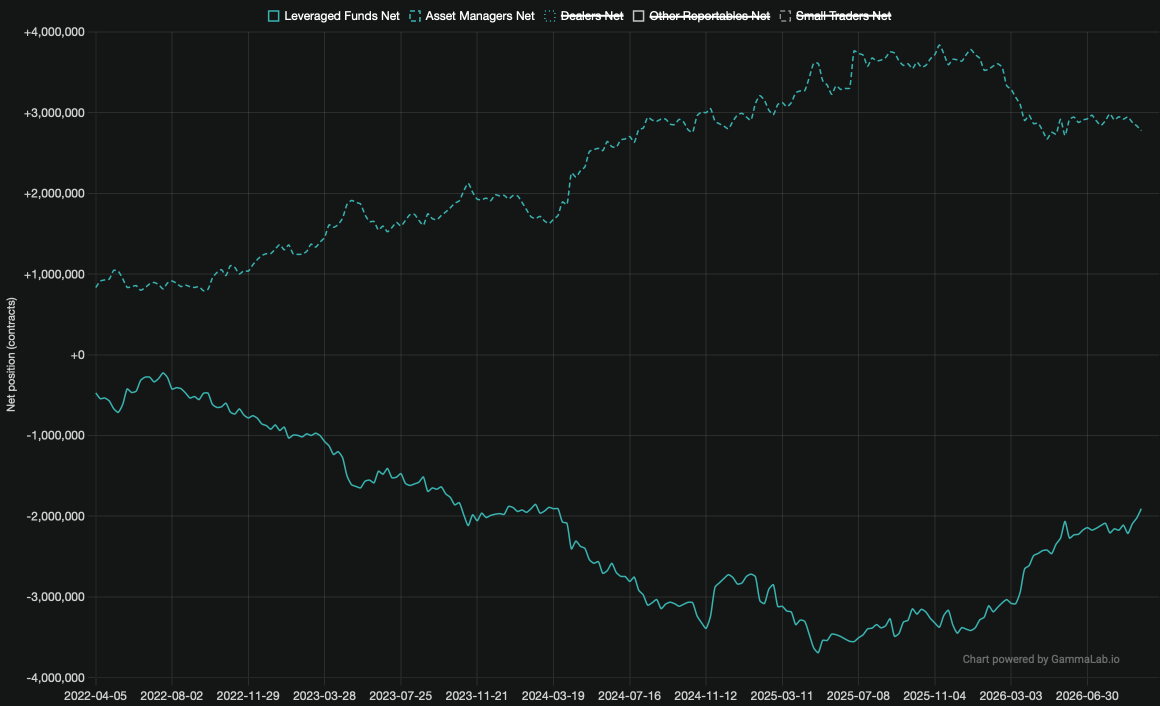
Beim 10-Jahres-Bereich schrumpfte die Netto-Short-Position der Leveraged Funds vom 1. bis 22. September um 163.234 Kontrakte (10-Jahres + Ultra 10-Jahres), etwa 16 Mrd. Dollar Nominalwert, doch Asset Manager kürzten ihre Netto-Long-Position nur um 64.277. Zwischen dem 30. Juni und dem 1. September war die kombinierte Netto-Short-Position um 204.726 Kontrakte gewachsen, sodass sie am Ende des Zeitraums immer noch um 41.492 Kontrakte größer war als im Juni.
Der 5-Jahres-Bereich verzeichnete die größte Bewegung in Kontrakten. Die Netto-Short-Position der Leveraged Funds schrumpfte um 344.626 Kontrakte, etwa 35 Mrd. Dollar Nominalwert, und Asset Manager kürzten ihre Netto-Long-Position um 211.082. Jeder 5-Jahres-Kontrakt trägt nur einen Bruchteil des Zinsrisikos einer langlaufenden Anleihe, daher zählt die Bewegung für die Duration weniger, als die Kontraktzahl vermuten lässt.
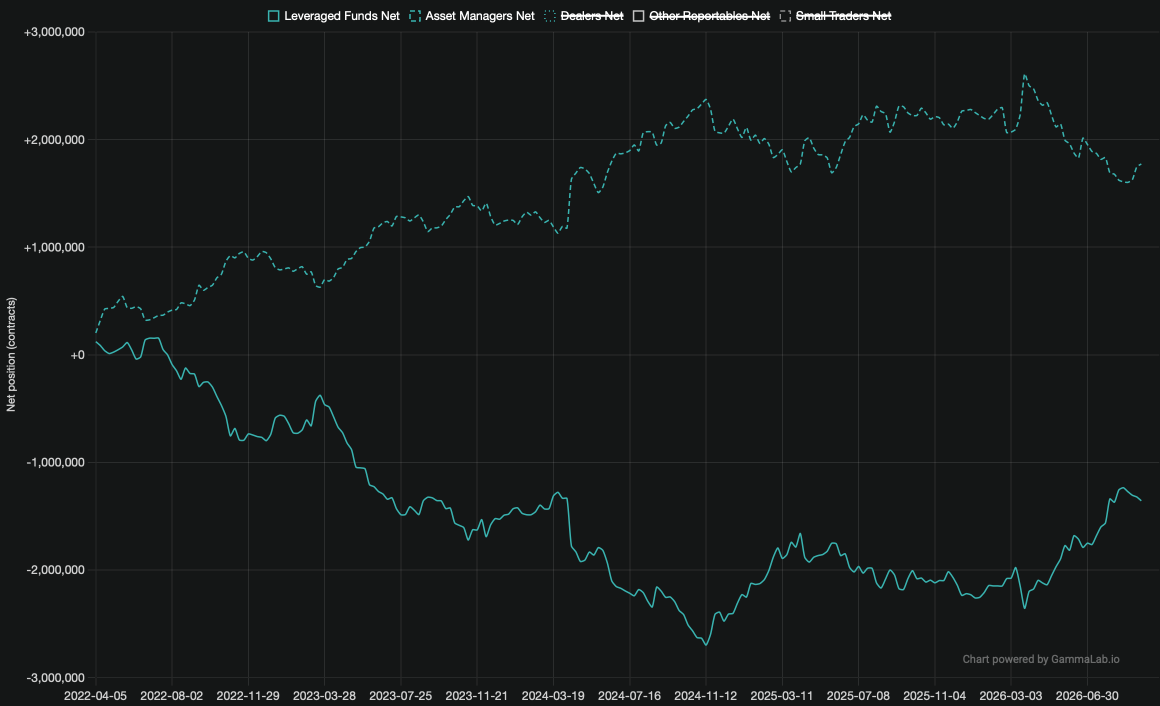
Der 2-Jahres-Bereich bewegte sich in die andere Richtung: Seine Netto-Short-Position wuchs im September um 82.706 Kontrakte, nachdem sie über den Sommer um 480.841 geschrumpft war.
Warum es geschieht
Der Trade wird abgewickelt, weil sich die Futures-Prämie, die er einbringt, verengt hat. Asset Manager kürzten ihre Netto-Long-Position vom 5-Jahres-Bereich aufwärts im September um rund 495.000 Kontrakte, und geringere Nachfrage nach Futures bedeutet eine kleinere Prämie, also weniger Gewinn pro Trade. Zwei Kräfte stecken dahinter.
1. Eine zinsanhebende Fed hat Anleger von Duration ferngehalten. Die Fed erhöhte die Zinsen am 16. September um einen Viertelpunkt, ihre erste Anhebung seit 2023, und die Renditen stiegen, angeführt vom kurzen Ende. Asset Manager, die ihr Engagement in langlaufenden Anleihen zurückfahren, kürzen zuerst die Futures, da sie darüber vielfach ihre Positionen halten. Ihre Käufe verlagerten sich stattdessen zum 2-Jahres-Bereich.
2. Banken können nun um dieselben Kassaanleihen konkurrieren. Eine gelockerte Leverage-Regel für die größten Banken trat am 1. April 2026 in Kraft und erlaubt ihnen, mehr Kassa-Treasuries zu halten, ohne zusätzliches Kapital vorzuhalten. Größere Händlerbestände sowie die Rückkäufe älterer Anleihen durch das Finanzministerium verengen die Lücke zwischen Kassa- und Futures-Preisen von der Kassaseite her.
Was es für den Markt bedeuten könnte
Die Finanzierung ist nicht das Problem, jedenfalls noch nicht. Der Übernacht-Repo-Satz, SOFR, blieb im September nahe am Fed-Funds-Satz, selbst nach der Zinserhöhung. Eine Finanzierungsklemme würde sich zuerst dort zeigen. Bislang wirkt dies wie ein geordneter Rückzug aus dem Bereich vom 5-Jahres-Segment aufwärts, bei teilweisem Wiederaufbau im 2-Jahres-Bereich.
Das Risiko liegt in einer ungeordneten Abwicklung. Ein Volatilitätsschub, der Futures-Margins oder Repo-Sicherheitsabschläge erhöht, könnte viele Fonds gleichzeitig zum Ausstieg zwingen, wie im April 2025, als verwandte Swap-Spread-Trades im Volumen von etwa 60 Mrd. Dollar rasch abgewickelt wurden. Ruhige Repo-Sätze sprechen heute dagegen, und kleinere Nettopositionen lassen weniger übrig, das abgewickelt werden müsste.