Se está deshaciendo la operación de base
Publicado
Los fondos de cobertura están deshaciendo la operación de base de bonos del Tesoro desde el de 5 años hasta el de 30 años. En los cinco futuros de ese rango, los fondos apalancados redujeron su posición neta corta en 702,999 contratos entre el 1 y el 22 de septiembre, unos 70 mil millones de dólares de valor nominal. Las gestoras de activos, la otra parte de la operación, redujeron su posición neta larga en 494,964 contratos.
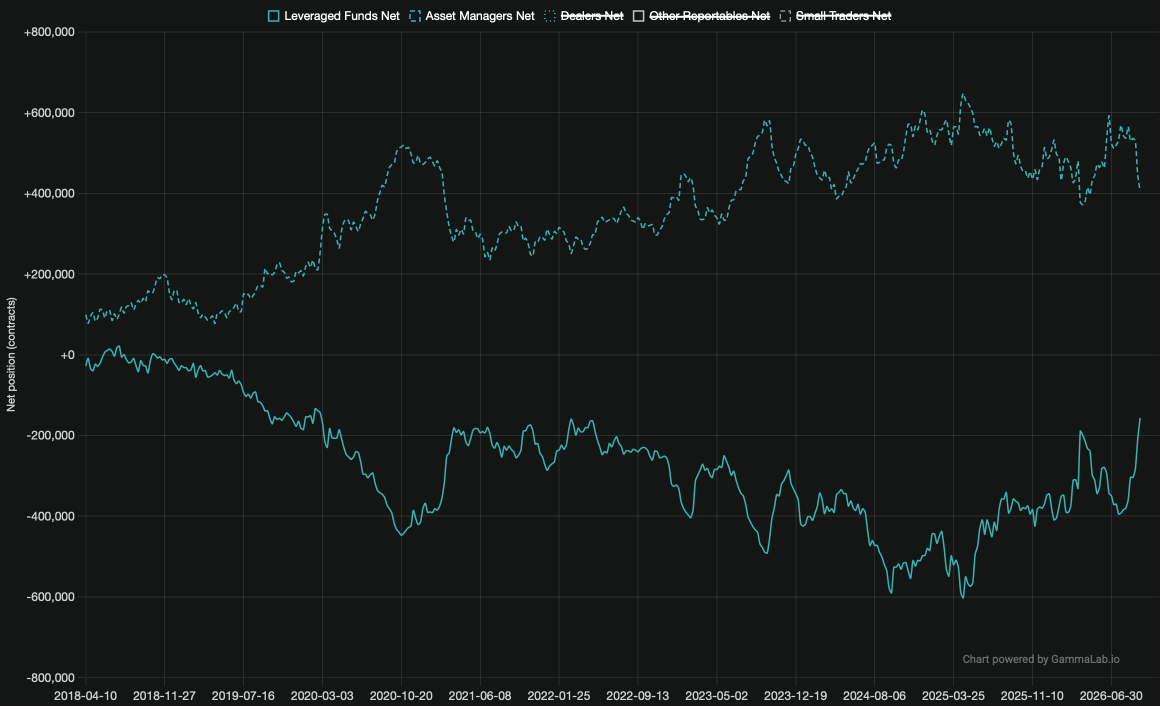
Solo el de 2 años se movió en sentido contrario. Ahí la operación se reconstruyó parcialmente, con la posición neta corta al alza en 82,706 contratos.
Cómo funciona la operación
Un fondo de cobertura compra un bono en efectivo, vende el contrato de futuros correspondiente y se queda con la pequeña diferencia entre ambos precios al momento de la entrega. Paga el bono pidiendo prestado en el mercado de reporto usando el mismo bono como garantía, a menudo con poco o ningún descuento. La ganancia por operación es de unos cuantos puntos base, así que los fondos la operan con mucho apalancamiento para que valga la pena.
La operación existe porque las gestoras de activos prefieren mantener futuros de bonos del Tesoro en lugar de los bonos mismos, ya que los futuros requieren poco efectivo por adelantado. Su demanda mantiene los futuros ligeramente más caros que los bonos en efectivo, y esa prima es la ganancia del fondo de cobertura.
La operación añade profundidad al mercado de efectivo, pero también lo hace depender del financiamiento de corto plazo. Si los costos de reporto o los márgenes de futuros suben de golpe, muchos fondos se ven obligados a vender bonos al mismo tiempo, y los intermediarios solo pueden absorber una cantidad limitada en sus balances. Eso fue lo que ocurrió en marzo de 2020, cuando las ventas forzadas ayudaron a congelar el mercado hasta que la Fed intervino con grandes compras de bonos.
Las cifras
Del 1 al 22 de septiembre, la posición neta corta de los fondos apalancados se redujo en 195,139 contratos (bono a 30 años + ultra bond). Las gestoras de activos redujeron su posición neta larga en 219,605. Desde el 30 de junio, la posición neta corta combinada se ha reducido en 265,429 contratos, lo que significa que casi tres cuartas partes de este movimiento ocurrieron en las últimas tres semanas. Con 100,000 dólares de valor nominal por contrato, el ajuste de septiembre equivale a unos 20 mil millones de dólares.
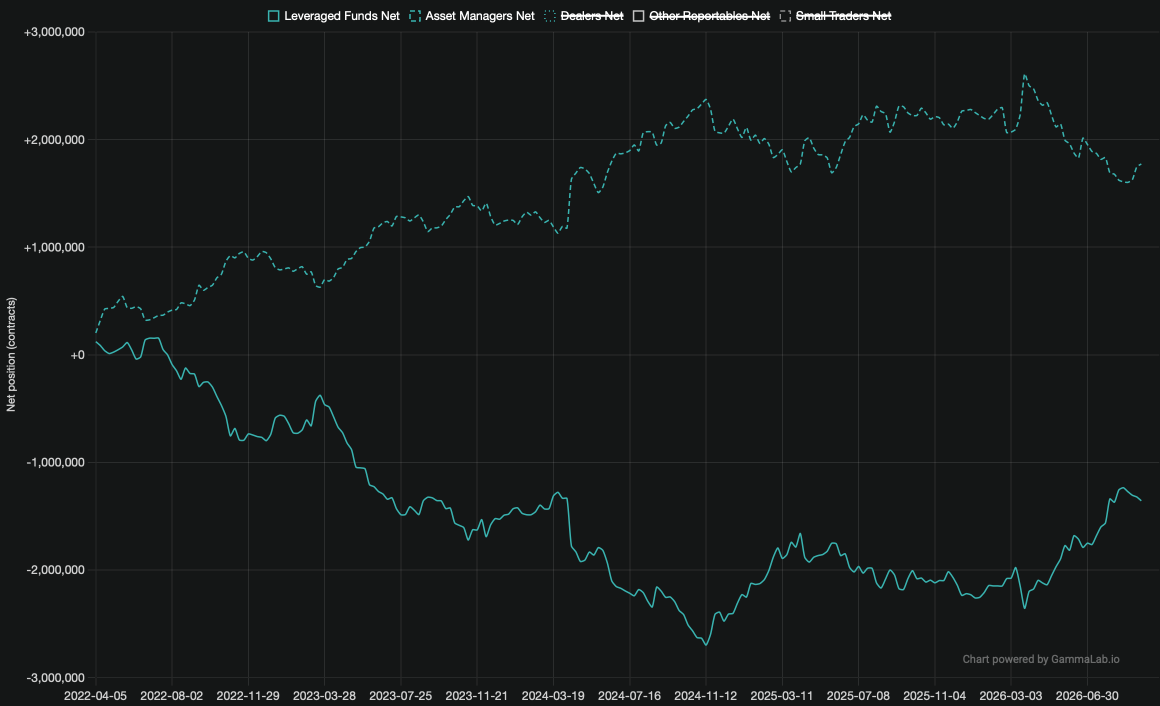
En el de 10 años, la posición neta corta de los fondos apalancados se redujo en 163,234 contratos (10 años + ultra 10 años) del 1 al 22 de septiembre, unos 16 mil millones de dólares de valor nominal, pero las gestoras de activos redujeron su posición neta larga en solo 64,277. Entre el 30 de junio y el 1 de septiembre, la posición neta corta combinada había crecido en 204,726 contratos, de modo que terminó el periodo 41,492 contratos por encima del nivel de junio.
El de 5 años registró el mayor movimiento en contratos. La posición neta corta de los fondos apalancados se redujo en 344,626 contratos, unos 35 mil millones de dólares de valor nominal, y las gestoras de activos redujeron su posición neta larga en 211,082. Cada contrato de 5 años conlleva solo una fracción del riesgo de tasa de un bono largo, así que el movimiento pesa menos en términos de duración de lo que sugiere el número de contratos.
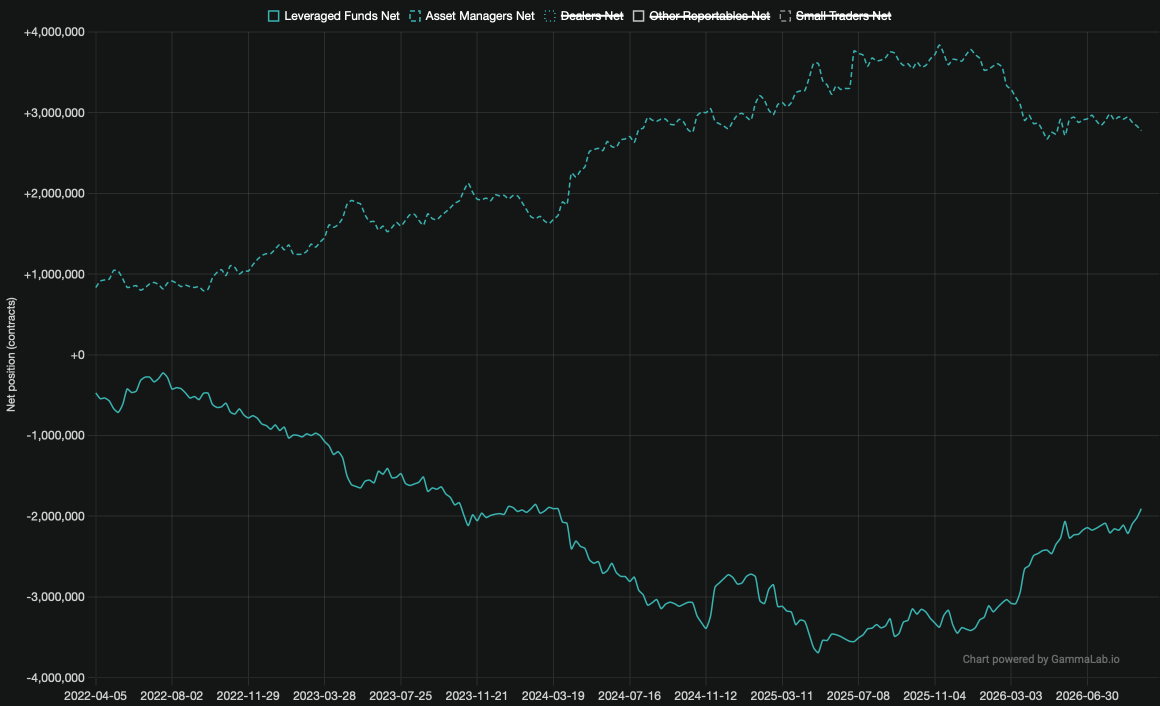
El de 2 años se movió en sentido contrario, y su posición neta corta creció en 82,706 contratos en septiembre, después de haberse reducido en 480,841 durante el verano.
Por qué está ocurriendo
La operación se está deshaciendo porque la prima de futuros que genera se ha reducido. Las gestoras de activos redujeron su posición neta larga en ~495,000 contratos desde el de 5 años en adelante durante septiembre, y menos demanda de futuros significa una prima menor, o menos ganancia por operación. Dos fuerzas explican esto.
1. Una Fed en ciclo de alza de tasas ha alejado a los inversionistas de la duración. La Fed subió las tasas un cuarto de punto el 16 de septiembre, su primera alza desde 2023, y los rendimientos subieron, encabezados por el tramo corto. Las gestoras de activos que recortan su exposición a bonos largos reducen primero los futuros, pues es así como muchas de ellas mantienen esa exposición. Su compra se desplazó hacia el de 2 años en su lugar.
2. Los bancos ahora pueden competir por los mismos bonos en efectivo. Una regla de apalancamiento flexibilizada para los bancos más grandes entró en vigor el 1 de abril de 2026 y les permite mantener más bonos del Tesoro en efectivo sin capital adicional. Los mayores inventarios de los intermediarios, junto con las recompras de bonos antiguos por parte del Tesoro, reducen la brecha entre los precios de efectivo y de futuros desde el lado del efectivo.
Qué podría significar para el mercado
El financiamiento no es el problema, al menos no todavía. La tasa de reporto a un día, SOFR, se mantuvo cerca de la tasa de fondos federales en septiembre, incluso después del alza. Un apretón de financiamiento se notaría ahí primero. Hasta ahora esto parece un repliegue ordenado desde el de 5 años en adelante, con el de 2 años parcialmente reconstruido.
El riesgo es un desenlace desordenado. Un repunte de volatilidad que eleve los márgenes de futuros o los descuentos de reporto podría forzar la salida de muchos fondos al mismo tiempo, como ocurrió en abril de 2025, cuando se deshicieron rápidamente unos 60 mil millones de dólares en operaciones relacionadas de swap-spread. Las tasas de reporto tranquilas hoy juegan en contra de ese escenario, y las posiciones netas más pequeñas dejan menos por deshacer.