O basis trade está se desmontando
Publicado
Os hedge funds estão desmontando o basis trade em Treasuries do vencimento de 5 anos até o de 30 anos. Nos cinco contratos futuros dessa faixa, os fundos alavancados reduziram sua posição vendida líquida em 702.999 contratos entre 1º e 22 de setembro, cerca de US$ 70 bilhões em valor de face. Os asset managers, do outro lado da operação, reduziram sua posição comprada líquida em 494.964 contratos.
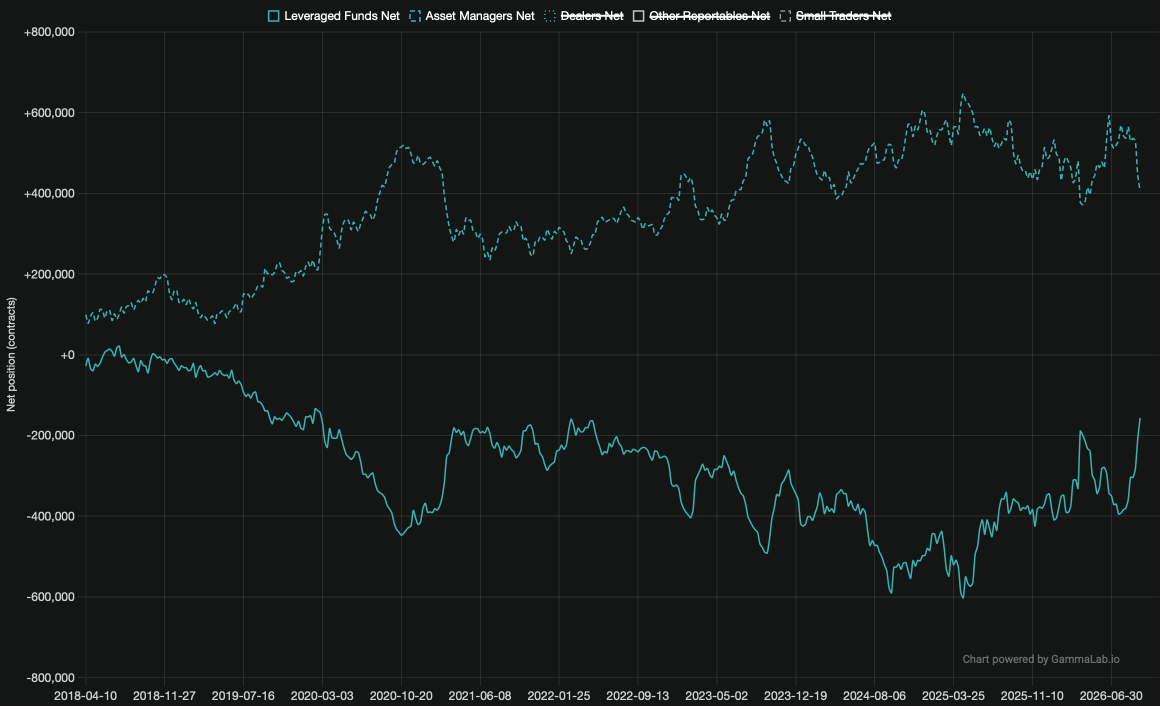
Só o vencimento de 2 anos foi na direção contrária. Ali a operação foi parcialmente reconstruída, com a posição vendida líquida subindo 82.706 contratos.
Como funciona a operação
Um hedge fund compra o título à vista, vende o contrato futuro correspondente e embolsa a pequena diferença entre os dois preços na entrega. Ele financia a compra do título tomando emprestado no mercado de repo com o próprio título como garantia, muitas vezes com pouco ou nenhum haircut. O lucro por operação é de poucos pontos-base, então os fundos operam com alavancagem pesada para tornar isso vantajoso.
A operação existe porque os asset managers preferem manter contratos futuros de Treasuries em vez dos títulos em si, já que os futuros exigem pouco caixa adiantado. A demanda deles mantém os futuros levemente mais caros que os títulos à vista, e esse prêmio é o lucro do hedge fund.
A operação dá profundidade ao mercado à vista, mas também o torna dependente de captação de curto prazo. Se os custos de repo ou as margens dos futuros dispararem, muitos fundos precisam vender títulos de uma vez, e os dealers só conseguem absorver até certo ponto em seus balanços. Foi o que aconteceu em março de 2020, quando vendas forçadas ajudaram a travar o mercado até o Fed intervir com grandes compras de títulos.
Os números
De 1º a 22 de setembro, a posição vendida líquida dos fundos alavancados encolheu 195.139 contratos (bond de 30 anos + ultra bond). Os asset managers reduziram sua posição comprada líquida em 219.605. Desde 30 de junho, a posição vendida líquida combinada encolheu 265.429 contratos, o que significa que quase três quartos do movimento aqui ocorreram nas últimas três semanas. A US$ 100.000 de valor de face por contrato, o corte de setembro equivale a cerca de US$ 20 bilhões.
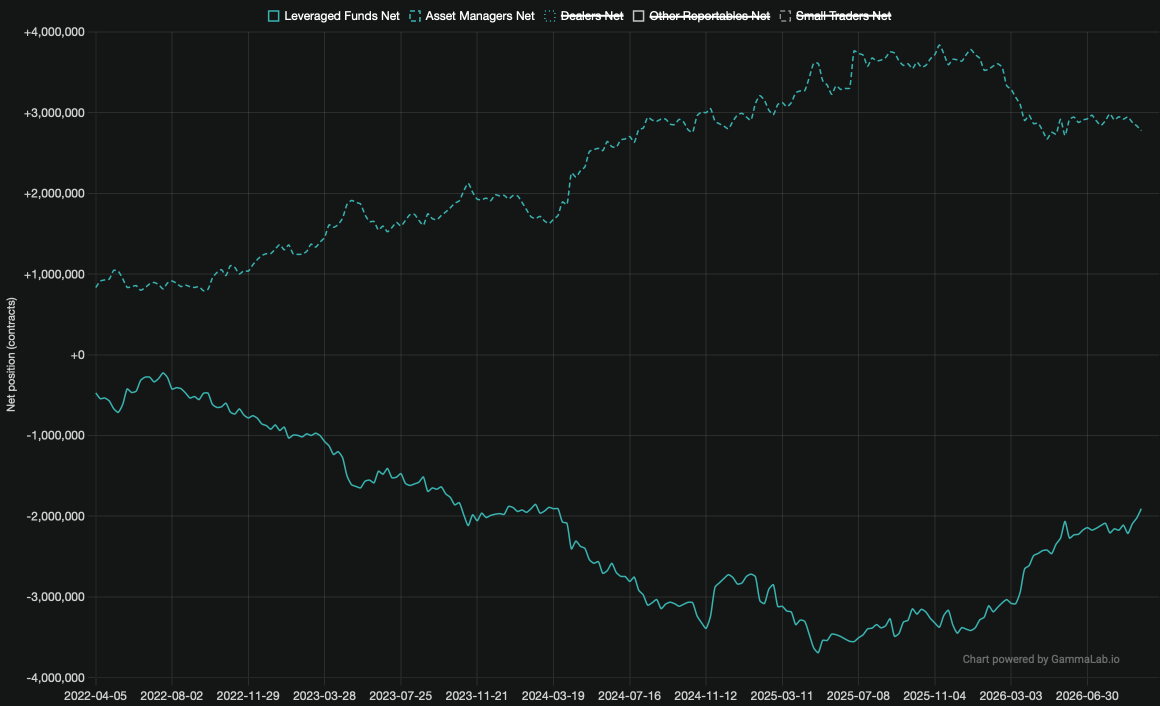
No vencimento de 10 anos, a posição vendida líquida dos fundos alavancados encolheu 163.234 contratos (10 anos + ultra 10 anos) entre 1º e 22 de setembro, cerca de US$ 16 bilhões em valor de face, mas os asset managers reduziram sua posição comprada líquida em apenas 64.277. Entre 30 de junho e 1º de setembro, a posição vendida líquida combinada havia crescido 204.726 contratos, então ainda terminou o período 41.492 contratos maior do que em junho.
O vencimento de 5 anos teve o maior movimento em contratos. A posição vendida líquida dos fundos alavancados encolheu 344.626 contratos, cerca de US$ 35 bilhões em valor de face, e os asset managers reduziram sua posição comprada líquida em 211.082. Cada contrato de 5 anos carrega apenas uma fração do risco de taxa de um título longo, então o movimento importa menos para a duration do que o número sugere.
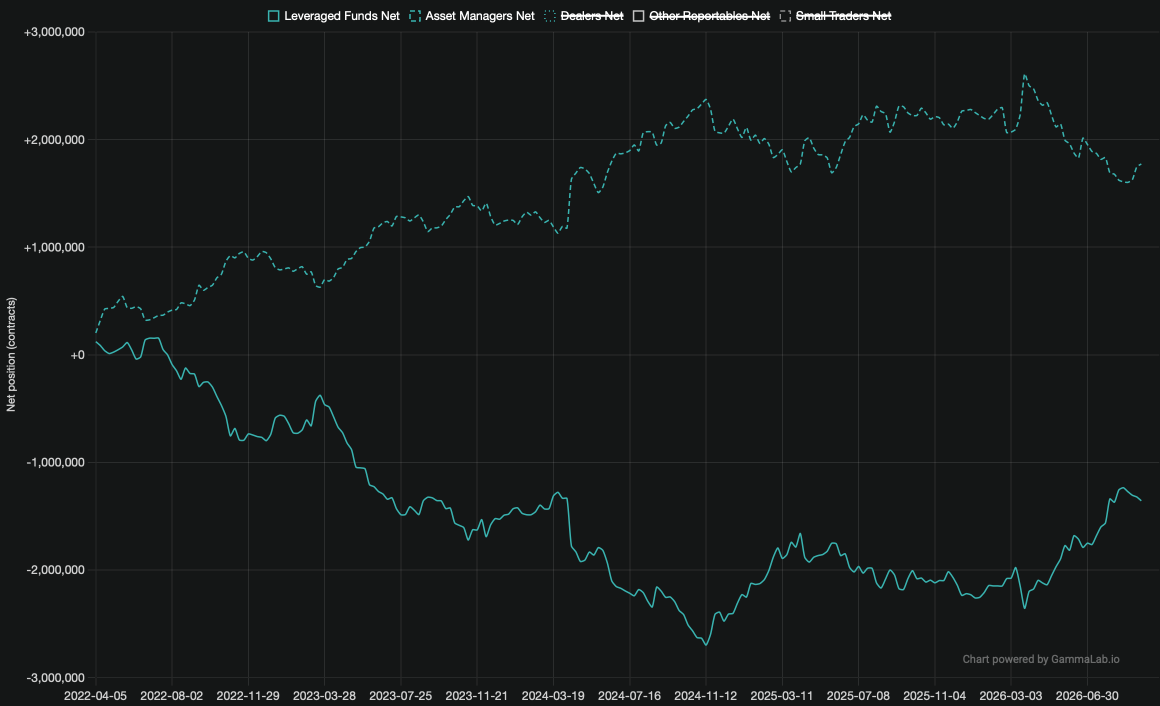
O vencimento de 2 anos foi na direção contrária, e sua posição vendida líquida cresceu 82.706 contratos em setembro, depois de encolher 480.841 durante o verão.
Por que isso está acontecendo
A operação está se desmontando porque o prêmio dos futuros que ela captura diminuiu. Os asset managers reduziram sua posição comprada líquida em ~495 mil contratos a partir do vencimento de 5 anos em setembro, e menos demanda por futuros significa um prêmio menor, ou menos lucro por operação. Duas forças estão por trás disso.
1. Um Fed em ciclo de alta afastou os investidores de duration. O Fed elevou os juros em um quarto de ponto em 16 de setembro, sua primeira alta desde 2023, e os yields subiram, liderados pela ponta curta. Os asset managers que reduzem exposição a títulos longos cortam primeiro os futuros, já que é assim que muitos deles mantêm essa exposição. As compras deles migraram para o vencimento de 2 anos.
2. Os bancos agora podem competir pelos mesmos títulos à vista. Uma regra de alavancagem flexibilizada para os maiores bancos entrou em vigor em 1º de abril de 2026 e permite que eles mantenham mais Treasuries à vista sem capital adicional. Estoques maiores dos dealers, somados às recompras do Tesouro de títulos mais antigos, estreitam o gap entre os preços à vista e futuros pelo lado do caixa.
O que isso pode significar para o mercado
O funding não é o problema, ao menos por enquanto. A taxa de repo overnight, a SOFR, permaneceu próxima da fed funds rate em setembro, mesmo após a alta. Um aperto de funding apareceria ali primeiro. Até agora, isso parece uma retirada ordenada a partir do vencimento de 5 anos, com o de 2 anos parcialmente reconstruído.
O risco é um desmonte desordenado. Um salto de volatilidade que eleve as margens dos futuros ou os haircuts de repo poderia forçar muitos fundos a sair de uma vez, como em abril de 2025, quando cerca de US$ 60 bilhões em operações relacionadas de swap-spread foram desmontadas rapidamente. As taxas de repo calmas hoje jogam contra esse cenário, e posições líquidas menores deixam menos a ser desmontado.