Vol Control Check: perto do topo da faixa do ano
Publicado
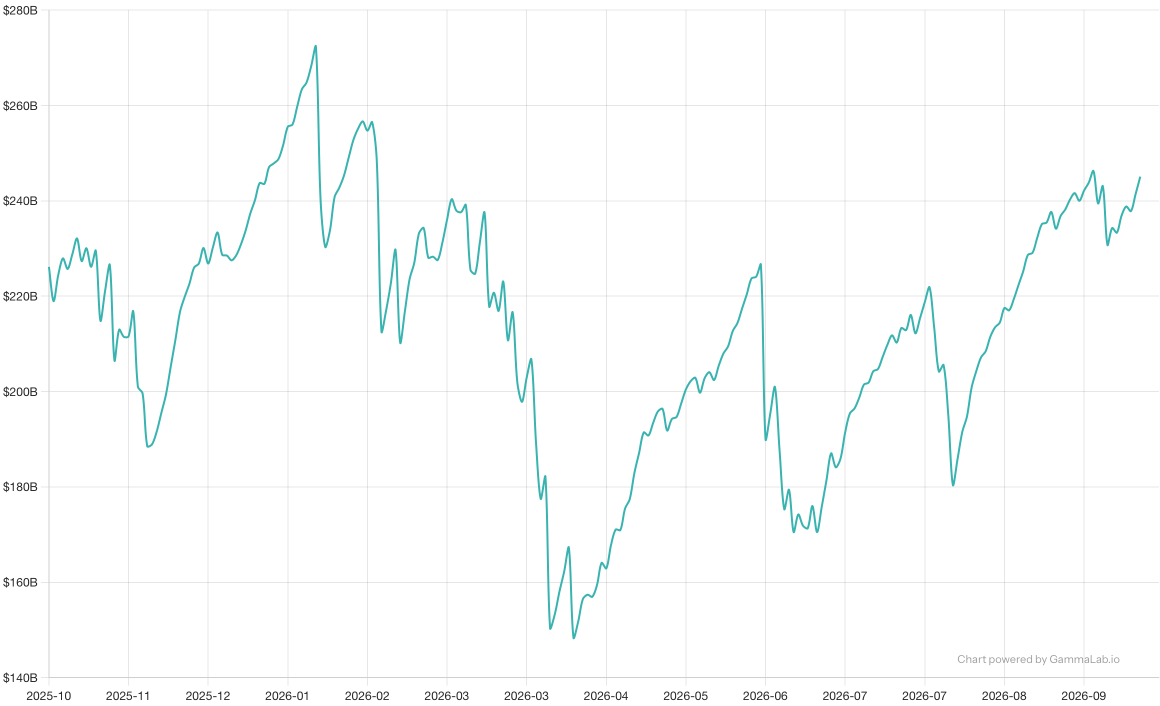
Fundos de controle de volatilidade mantêm cerca de US$ 245 bilhões em exposição ao S&P 500 no fechamento de sexta-feira, segundo o modelo da GammaLab. O nível é maior do que em 89% dos pregões deste ano e volta exatamente ao ponto em que o ano começou (US$ 244 bilhões em 2 de janeiro).
O pico do ano foi de US$ 272 bilhões em 21 de janeiro, quando a volatilidade do mercado ficou perto de 10%. A mínima foi de US$ 148 bilhões em 10 de abril, depois que a volatilidade saltou para quase 19%. Mais recentemente, a exposição atingiu o pico de US$ 246 bilhões em 18 de setembro (veja o gráfico abaixo).
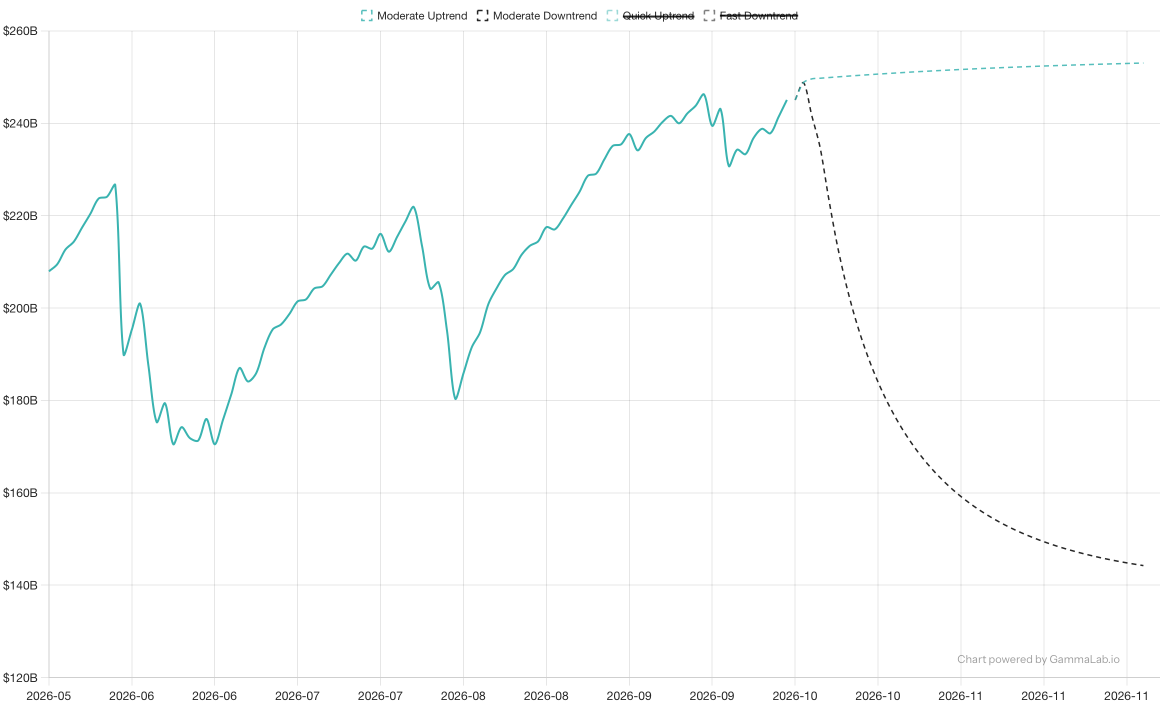
Estar tão cheio significa que há muito a vender se as coisas mudarem. No cenário de tendência de baixa moderada, a volatilidade do mercado sobe para cerca de 20%: uma queda gradual, não um colapso, e, nesse caso, os fundos de controle de volatilidade venderiam aproximadamente US$ 20 bilhões em uma janela de uma semana, e US$ 35 bilhões após duas semanas (gráfico abaixo).
A exposição do controle de volatilidade está fortemente correlacionada ao alvo de volatilidade de cada fundo. A GammaLab modela três tipos de fundo, com alvos que variam de 5% a 15%, dimensionados por nossas próprias estimativas do dinheiro que segue cada um.
Neste momento, os fundos conservadores (em sua maioria produtos de seguradoras) estão 88% alocados, os fundos intermediários (opções de "volatilidade gerenciada" dentro de anuidades variáveis) estão 58% alocados, e os fundos agressivos (por exemplo, estratégias de fundos multimercado) estão 66% alocados, com alavancagem de cerca de 1,3 (que atingiu o pico de 1,5 em 21 de janeiro).
© Raydn · raydn.us