From GammaLab分享到 X
波动率控制检查:接近今年区间高点
发布于
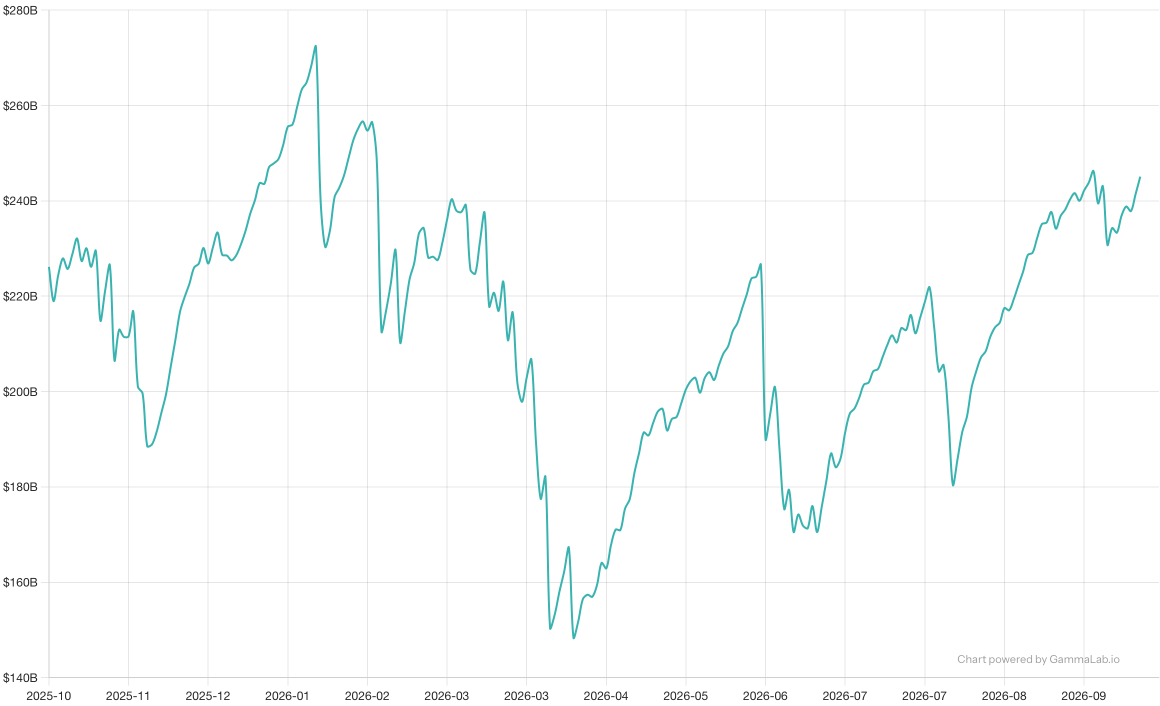
根据GammaLab的模型,截至上周五收盘,波动率目标基金持有约2450亿美元的标普500敞口。这一水平高于今年89%的交易日,并且恰好回到了年初的水平(1月2日为2440亿美元)。
今年的峰值是1月21日的2720亿美元,当时市场波动率接近10%。低点是4月10日的1480亿美元,此前波动率跳升至近19%。最近,敞口在9月18日达到2460亿美元的峰值(见下图)。
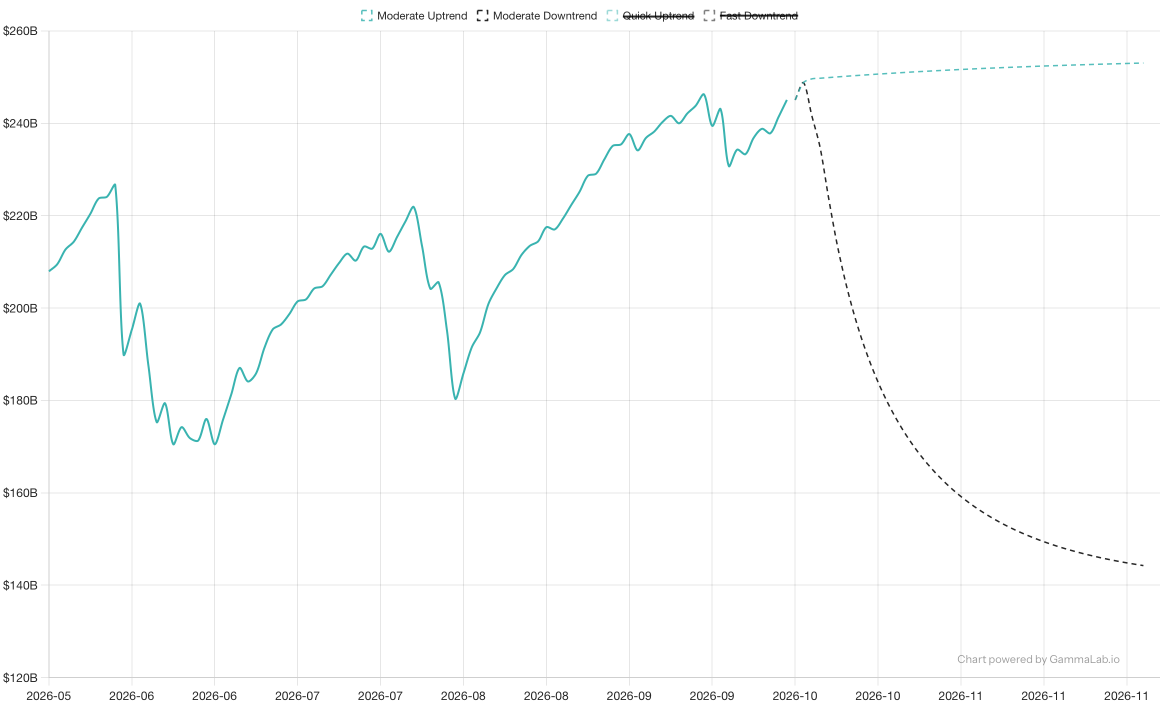
仓位如此之满,意味着一旦行情逆转,将有大量仓位可供抛售。在温和下行情景中,市场波动率升至约20%:这是一种稳步走低而非崩盘的情形,在这种情况下,波动率目标基金将在一周内抛售约200亿美元,两周后抛售350亿美元(见下图)。
波动率控制敞口与基金的波动率目标高度相关。GammaLab对三类目标在5%至15%之间的基金进行建模,并按我们自己估算的跟踪资金规模进行加权。
目前,谨慎型基金(主要是保险产品)的仓位使用率为88%,中间型基金(可变年金中的“管理波动率”期权)为58%,激进型基金(例如对冲基金策略)为66%,杠杆约为1.3倍(1月21日曾达到1.5倍峰值)。
© Raydn · raydn.us